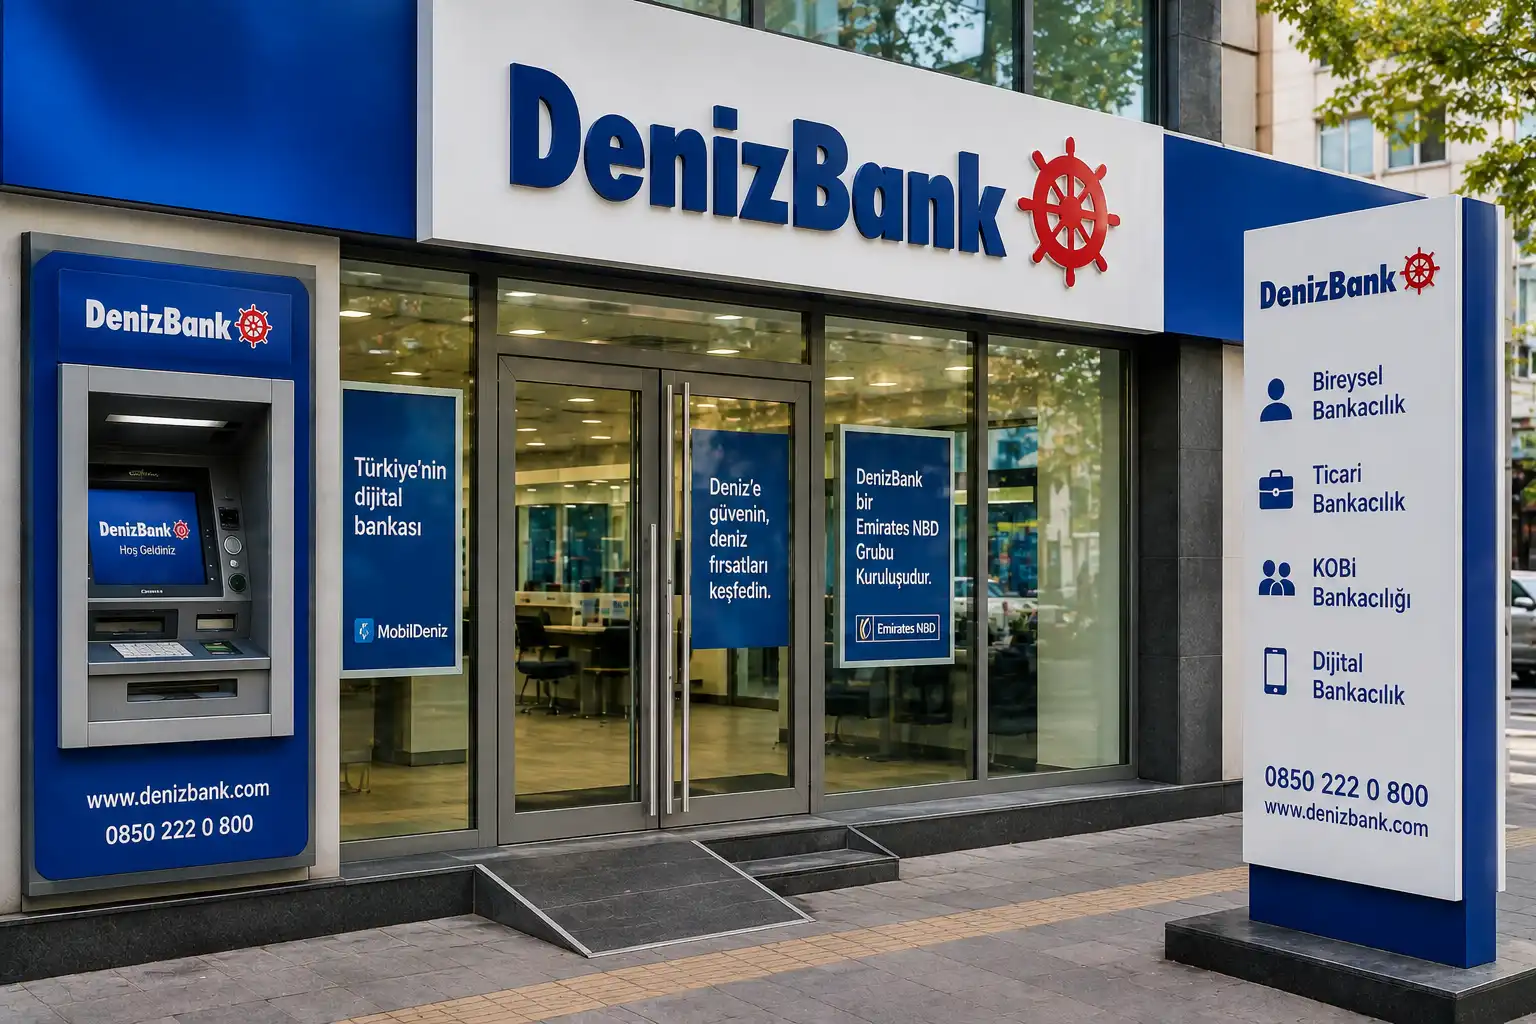
Kurz gesagt: DenizBank ist eine der großen privaten Banken der Türkei und für Menschen mit regelmäßigem Türkei-Bezug besonders interessant. Sie bietet Giro- und Fremdwährungskonten, Karten, MobilDeniz, Überweisungen sowie Spar-, Anlage- und Finanzierungsprodukte. Für Ausländer ist eine Kontoeröffnung grundsätzlich möglich; zum 31. März 2026 nennt die Bank 591 Filialen und 3.027 Geldautomaten.
Stand: August 2026
DenizBank gehört zu den großen privaten Banken der Türkei und ist für Menschen mit regelmäßigem Türkei-Bezug besonders interessant. Neben klassischen Giro- und Fremdwährungskonten bietet die Bank Debit- und Kreditkarten, digitales Banking über MobilDeniz, internationale Überweisungen sowie zahlreiche Spar-, Anlage- und Finanzierungsprodukte.
Eine Besonderheit ist die Verbindung nach Europa: Zur DenizBank Financial Services Group gehört auch die DenizBank AG mit Sitz in Wien und Niederlassungen in Deutschland. Gerade für Menschen, die zwischen Deutschland, Österreich und der Türkei leben, arbeiten oder regelmäßig Geld überweisen, kann diese Struktur interessant sein.
Für Ausländer ist eine Kontoeröffnung bei DenizBank grundsätzlich möglich. Die konkreten Anforderungen können jedoch von Aufenthaltsstatus, Nationalität, steuerlicher Ansässigkeit, gewünschtem Kontomodell und internen Prüfungen der Bank abhängen.

DenizBank im Überblick
DenizBank blickt auf eine lange Geschichte zurück. Der Name geht auf eine 1938 gegründete staatliche Bank für die türkische Schifffahrtswirtschaft zurück. In ihrer heutigen Form nahm DenizBank nach der Privatisierung und Übernahme durch die Zorlu Holding 1997 ihre Geschäftstätigkeit wieder auf.
In den folgenden Jahrzehnten wechselte die Eigentümerstruktur mehrfach. Ab 2006 gehörte DenizBank zur europäischen Finanzgruppe Dexia, ab 2012 zur russischen Sberbank-Gruppe.
Seit 2019 gehört DenizBank nicht mehr zur Sberbank. Die Bank wurde von Emirates NBD übernommen, einer der größten Bankengruppen der Vereinigten Arabischen Emirate.
Damit ist die gelegentlich noch im Internet zu findende Aussage, DenizBank sei eine russische Bank oder eine Tochtergesellschaft der Sberbank, veraltet.
DenizBank verfügt über ein umfangreiches Filial- und Geldautomatennetz in der Türkei. Zum 31. März* 2026 weist die Bank auf Konzernebene 591 Filialen und 3.027 Geldautomaten aus. Hinzu kommen digitale Bankdienstleistungen über MobilDeniz und das Internetbanking.
Kann man als Deutscher oder anderer Ausländer ein DenizBank-Konto eröffnen?
Grundsätzlich können auch ausländische Staatsangehörige Kunde einer türkischen Bank werden. Das bedeutet allerdings nicht, dass jede Kontoeröffnung automatisch angenommen wird oder überall dieselben Unterlagen verlangt werden.
Türkische Banken müssen umfangreiche Identitäts-, Steuer-, Geldwäsche- und Kundenprüfungen durchführen. Besonders bei Personen ohne dauerhaften Wohnsitz in der Türkei können zusätzliche Nachweise erforderlich sein.
Deshalb ist es sinnvoll, zwischen zwei Situationen zu unterscheiden: Ausländer mit Wohnsitz oder Aufenthaltstitel in der Türkei haben häufig einen einfacheren Prozess. Auch Personen ohne türkischen Aufenthaltstitel können grundsätzlich Bankdienstleistungen erhalten, allerdings hängt die tatsächliche Kontoeröffnung stärker von den Umständen des Einzelfalls und der jeweiligen Bankprüfung ab.
Eine pauschale Aussage wie „Ohne Aufenthaltstitel ist ein DenizBank-Konto unmöglich“ wäre deshalb ebenso falsch wie das Versprechen, dass jeder Tourist problemlos ein Konto erhält.
Welche Dokumente können für die Kontoeröffnung verlangt werden?
DenizBank veröffentlicht keine allgemeingültige Dokumentenliste, die für jeden ausländischen Kunden und jede Situation identisch wäre. Die Bank kann abhängig vom Kundenprofil zusätzliche Unterlagen verlangen.
Typischerweise sollte mit folgenden Unterlagen gerechnet werden:
- gültiger Reisepass* oder anderes akzeptiertes Identitätsdokument
- türkische Steueridentifikationsnummer beziehungsweise eine von der Bank akzeptierte steuerliche Identifikation
- Nachweis der aktuellen Anschrift
- türkische Mobilfunknummer, falls für bestimmte digitale Prozesse erforderlich
- Angaben zur steuerlichen Ansässigkeit und gegebenenfalls ausländische Steueridentifikationsnummer
- bei Aufenthalt in der Türkei gegebenenfalls Aufenthaltstitel oder türkische Ausländeridentifikationsnummer
- abhängig vom Kundenprofil zusätzliche Nachweise zur Herkunft von Geldern, beruflichen Tätigkeit oder wirtschaftlichen Situation
Eine Lohnabrechnung ist nicht als generelle Voraussetzung für die Eröffnung eines normalen Kontos dokumentiert. Ebenso besteht keine allgemein nachweisbare Regel, wonach jeder ausländische Kunde zwingend eine bestimmte Mindesteinzahlung leisten müsste.
Bei Kreditprodukten, Kreditkarten mit Kreditrahmen oder anderen bonitätsabhängigen Leistungen gelten naturgemäß andere Voraussetzungen.
Braucht man eine türkische Aufenthaltserlaubnis?
Ein türkischer Aufenthaltstitel kann den Kontoeröffnungsprozess erleichtern, sollte aber nicht pauschal als zwingende Voraussetzung für jedes Bankprodukt dargestellt werden.
Entscheidend sind unter anderem die Identifizierbarkeit des Kunden, die steuerliche Ansässigkeit, die Adresse, die gewünschte Leistung und die internen Compliance-Vorgaben der Bank.
Bei Personen, die dauerhaft in der Türkei leben, ist die Situation normalerweise eindeutiger. Bei Personen mit Wohnsitz in Deutschland oder einem anderen Land kann die Bank weitere Nachweise verlangen oder bestimmte Produkte nicht anbieten.
Deshalb empfiehlt sich bei einer Kontoeröffnung ohne türkischen Aufenthaltstitel die vorherige Kontaktaufnahme mit einer DenizBank-Filiale.
Braucht man eine türkische Steueridentifikationsnummer?
Die steuerliche Identifikation spielt im türkischen Bankensystem eine wichtige Rolle. Bei ausländischen Kunden können eine türkische Steueridentifikationsnummer, eine Ausländeridentifikationsnummer oder andere steuerlich relevante Angaben benötigt werden.
Zusätzlich müssen Banken bei international ansässigen Kunden Vorschriften wie den Common Reporting Standard und gegebenenfalls FATCA berücksichtigen.
Wer beispielsweise in Deutschland steuerlich ansässig ist, sollte deshalb damit rechnen, dass die Bank Angaben zur deutschen Steueransässigkeit und zur entsprechenden Steueridentifikationsnummer verlangt.
Welche Konten bietet DenizBank an?
Das Produktangebot reicht von klassischen Konten für den täglichen Zahlungsverkehr bis zu Spar-, Festgeld-, Fremdwährungs- und Investmentprodukten.
Besonders interessant für Menschen mit internationalem Bezug sind Fremdwährungskonten. Damit können beispielsweise Guthaben in Euro oder US-Dollar neben einem Konto in Türkischer Lira geführt werden.
Welche Konten für einen ausländischen Kunden tatsächlich verfügbar sind, hängt von der persönlichen Situation und den jeweils aktuellen Produktbedingungen ab.
Euro-Konto bei DenizBank
Ein Euro-Konto kann für Menschen sinnvoll sein, die regelmäßig Geld aus Deutschland oder anderen Euro-Ländern in die Türkei überweisen.
Dadurch muss nicht jedes eingehende Guthaben unmittelbar in Türkische Lira gewechselt werden. Euro können zunächst als Euro gehalten und zu einem späteren Zeitpunkt gewechselt oder weiterüberwiesen werden.
Das kann besonders praktisch sein, wenn Einnahmen, Ersparnisse oder regelmäßige Zahlungen aus Europa stammen.
Vor einem Währungswechsel sollte immer der tatsächlich angebotene Wechselkurs geprüft werden. Der Unterschied zwischen An- und Verkaufskurs kann je nach Marktphase und Vertriebskanal erheblich sein.
Konto in Türkischer Lira
Für den Alltag in der Türkei bleibt ein TL-Konto besonders wichtig. Mieten, Rechnungen, Kartenzahlungen, Überweisungen und zahlreiche lokale Dienstleistungen werden in Türkischer Lira abgewickelt.
Wer sowohl Euro als auch Türkische Lira benötigt, kann deshalb eine Kombination aus Fremdwährungs- und TL-Konto interessant finden.
Dadurch lassen sich Euro getrennt halten und nur dann in Türkische Lira umtauschen, wenn tatsächlich TL benötigt werden.
IBAN bei DenizBank
Türkische Bankkonten verfügen über eine türkische IBAN. Türkische IBANs beginnen mit dem Ländercode „TR“.
Für Überweisungen innerhalb der Türkei ist die IBAN die zentrale Kontokennung. Bei internationalen Zahlungen können zusätzlich SWIFT- beziehungsweise BIC-Angaben erforderlich sein.
Wichtig ist dabei die Unterscheidung zwischen DenizBank A.Ş. in der Türkei und DenizBank AG in Europa. Es handelt sich um unterschiedliche Bankgesellschaften mit unterschiedlichen Bankkennungen.
SWIFT-Code von DenizBank Türkei
Der SWIFT-/BIC-Code der DenizBank A.Ş. in der Türkei lautet:
DENITRIS
Für die DenizBank AG und ihre europäischen Niederlassungen gelten andere SWIFT-Codes. Deshalb sollte bei einer internationalen Überweisung immer geprüft werden, bei welcher DenizBank-Gesellschaft das Empfängerkonto tatsächlich geführt wird.
Eine falsche BIC- oder IBAN-Angabe kann zu Verzögerungen oder einer Rückweisung der Zahlung führen.
DenizBank Debitkarte
Zu einem geeigneten Konto kann eine Debitkarte gehören, mit der Bargeld* abgehoben und im Handel bezahlt werden kann.
Für Menschen, die mehrere Monate im Jahr in der Türkei verbringen, kann eine lokale türkische Bankkarte besonders praktisch sein. Viele alltägliche Zahlungen lassen sich damit direkt vom türkischen Konto abwickeln, ohne ständig eine deutsche Kredit- oder Debitkarte einsetzen zu müssen.
Vor der Verwendung im Ausland oder bei Fremdwährungstransaktionen sollten die jeweils geltenden Gebühren und Umrechnungskonditionen geprüft werden.
MobilDeniz: Banking per Smartphone
MobilDeniz ist die Mobile-Banking-Lösung der türkischen DenizBank.
Über die App lassen sich zahlreiche alltägliche Bankgeschäfte verwalten. Dazu gehören je nach freigeschalteten Funktionen Kontostände, Überweisungen, Kartendienste, Zahlungen, Währungstransaktionen und weitere Bankprodukte.
Gerade für Menschen, die nicht dauerhaft in der Türkei leben, ist funktionierendes Mobile Banking wichtig. Dadurch können türkische Konten auch aus dem Ausland überwacht und viele Bankgeschäfte ohne Filialbesuch erledigt werden.
Bei einem Wechsel der türkischen Mobilfunknummer sollte frühzeitig geprüft werden, welche Auswirkungen dies auf SMS-Bestätigungen und Sicherheitsverfahren hat.
Überweisungen innerhalb der Türkei
Innerhalb der Türkei stehen verschiedene Überweisungssysteme zur Verfügung.
Havale bezeichnet grundsätzlich Überweisungen zwischen Konten derselben Bank. EFT wird für Transfers zwischen unterschiedlichen türkischen Banken genutzt. Daneben ermöglicht FAST schnelle Zahlungen zwischen teilnehmenden Banken auch außerhalb klassischer Banköffnungszeiten innerhalb der jeweils geltenden Systemgrenzen.
Welche Methode verwendet wird, hängt von Empfängerbank, Betrag, Zeitpunkt und Art der Transaktion ab.
Internationale Überweisungen und SWIFT
Internationale Fremdwährungsüberweisungen können über das SWIFT-System abgewickelt werden.
Dafür werden normalerweise der Name des Empfängers, die IBAN beziehungsweise Kontonummer, die Empfängerbank, der SWIFT-/BIC-Code und gegebenenfalls weitere Angaben benötigt.
Bei SWIFT-Überweisungen können neben den Gebühren der sendenden Bank auch Kosten von Korrespondenz- oder Empfängerbanken entstehen.
Deshalb sollte vor größeren internationalen Transfers geprüft werden, welcher Überweisungsweg insgesamt am günstigsten und schnellsten ist.
Besonderheit: DenizBank Deutschland und DenizBank Türkei
DenizBank unterscheidet sich in einem wichtigen Punkt von vielen anderen türkischen Banken: Zur Gruppe gehört mit der DenizBank AG eine etablierte europäische Bank mit Aktivitäten in Österreich und Deutschland.
Die DenizBank AG hat ihren Sitz in Wien und unterhält auch Niederlassungen in Deutschland.
Ein Schwerpunkt des europäischen Angebots sind Geldtransfers in die Türkei. Überweisungen können nicht nur an DenizBank-Konten in der Türkei, sondern auch an andere türkische Banken ausgeführt werden.
Für Menschen mit regelmäßigen finanziellen Verbindungen zwischen Deutschland und der Türkei kann diese Struktur interessant sein.
Wichtig bleibt allerdings die Unterscheidung: Ein Konto bei der DenizBank AG in Deutschland beziehungsweise Österreich ist nicht dasselbe wie ein Konto bei der DenizBank A.Ş. in der Türkei.
Geld von Deutschland zur DenizBank Türkei überweisen
Für regelmäßige Transfers zwischen Deutschland und der Türkei stehen unterschiedliche Möglichkeiten zur Verfügung.
Die DenizBank AG bietet ausdrücklich Türkei-Überweisungen an und unterscheidet bei ihren Konditionen zwischen Zahlungen an DenizBank A.Ş. und Zahlungen an andere türkische Banken.
Gebühren können sich jederzeit ändern. Deshalb sollten feste Preisangaben nicht dauerhaft in einem Reiseführer hinterlegt werden. Vor einer Überweisung ist ein Vergleich der aktuellen Bankgebühren und des verwendeten Wechselkurses sinnvoll.
Gerade bei größeren Beträgen kann der Wechselkurs finanziell wichtiger sein als eine geringe Differenz bei der eigentlichen Überweisungsgebühr.
Geldautomaten von DenizBank
DenizBank besitzt ein großes eigenes Geldautomatennetz in der Türkei.
An den Automaten können abhängig von Karte und Automat unter anderem Bargeldabhebungen und weitere Bankgeschäfte vorgenommen werden. Einige Automaten unterstützen zusätzliche Funktionen und Fremdwährungen.
Bei Abhebungen mit einer ausländischen Karte sollten vor Bestätigung des Vorgangs sowohl mögliche Automatengebühren als auch der angebotene Wechselkurs geprüft werden.
Wenn ein Automat anbietet, den Betrag direkt in Euro abzurechnen, handelt es sich häufig um Dynamic Currency Conversion. Der dabei angebotene Kurs kann ungünstiger sein als eine Abrechnung in Türkischer Lira.
Bargeld abheben: TL oder Euro auswählen?
Bei einer deutschen Karte ist bei Zahlungen oder Bargeldabhebungen in der Türkei häufig die Abrechnung in Türkischer Lira sinnvoller.
Wird stattdessen eine sofortige Umrechnung in Euro angeboten, legt der Betreiber oder Zahlungsdienstleister den Umrechnungskurs fest.
Die Auswahl von Türkischer Lira bedeutet allerdings nicht automatisch, dass die Transaktion kostenlos ist. Auch die eigene deutsche Bank oder der Kartenanbieter kann Auslandseinsatz- oder Bargeldgebühren berechnen.
Sparen und Festgeld bei DenizBank
DenizBank bietet verschiedene Spar- und Anlageprodukte an, darunter auch verzinste Konten und Festgeldlösungen.
Zinssätze in der Türkei können sich aufgrund der Geldpolitik und Inflation sehr schnell verändern. Deshalb wären konkrete Zinssätze in einem langfristig angelegten Artikel bereits nach kurzer Zeit veraltet.
Entscheidend ist außerdem nicht nur der nominale Zinssatz. Bei Anlagen in Türkischer Lira spielt für Personen mit Euro-Vermögen zusätzlich die Entwicklung des Wechselkurses eine erhebliche Rolle.
Ein hoher TL-Zins schützt nicht automatisch vor einem Wertverlust gegenüber dem Euro.
Fremdwährungskonten
Neben Türkischer Lira können Fremdwährungskonten interessant sein.
Damit lassen sich beispielsweise Euro oder US-Dollar innerhalb des türkischen Bankensystems halten. Das kann für Immobilienbesitzer, Langzeiturlauber, Auswanderer oder Menschen mit Einnahmen aus dem Ausland praktisch sein.
Zu berücksichtigen sind mögliche Wechselkurskosten sowie steuerliche und regulatorische Fragen im jeweiligen Wohnsitzland.
Einlagensicherung in der Türkei
Bankeinlagen bei türkischen Banken unterliegen im Rahmen der gesetzlichen Voraussetzungen der türkischen Einlagensicherung durch den Tasarruf Mevduatı Sigorta Fonu, kurz TMSF.
Die gesetzlich abgesicherten Höchstbeträge können angepasst werden. Deshalb sollte bei größeren Guthaben immer der aktuell gültige Sicherungsumfang direkt beim TMSF beziehungsweise bei der Bank geprüft werden.
Die türkische Einlagensicherung darf außerdem nicht mit der österreichischen Einlagensicherung der DenizBank AG verwechselt werden. Für Konten der DenizBank AG gelten die für diese Bankgesellschaft maßgeblichen europäischen beziehungsweise österreichischen Regelungen.
Ist DenizBank eine russische Bank?
Nein.
Diese Verwechslung stammt aus der früheren Eigentümerstruktur. DenizBank gehörte von 2012 bis 2019 zur russischen Sberbank-Gruppe.
2019 übernahm Emirates NBD die Beteiligung an DenizBank. Emirates NBD hat ihren Sitz in den Vereinigten Arabischen Emiraten.
Wer im Internet noch Hinweise findet, DenizBank sei eine Sberbank-Tochter, stößt daher auf veraltete Informationen.
DenizBank oder eine andere türkische Bank?
Welche türkische Bank am besten geeignet ist, hängt stark vom persönlichen Nutzungsprofil ab.
DenizBank kann insbesondere interessant sein, wenn regelmäßig Geld zwischen Europa und der Türkei bewegt wird, ein Fremdwährungskonto benötigt wird oder eine Bank mit eigener europäischer Verbindung bevorzugt wird.
Andere große türkische Banken können wiederum durch andere Filialnetze, Kartenangebote, digitale Funktionen, Gebührenmodelle oder individuelle Konditionen attraktiver sein.
Vor einer Kontoeröffnung lohnt sich deshalb ein Vergleich mehrerer Banken.
Für wen kann ein DenizBank-Konto interessant sein?
Ein Konto kann insbesondere für Menschen mit regelmäßigem Türkei-Bezug praktisch sein. Dazu zählen beispielsweise Eigentümer einer Immobilie in der Türkei, Personen mit regelmäßigen Aufenthalten, Auswanderer, Rentner mit mehreren Monaten Aufenthalt im Jahr, Selbstständige mit geschäftlichen Verbindungen zur Türkei oder Familien mit finanziellen Beziehungen zwischen Deutschland und der Türkei.
Ein eigenes türkisches Konto erleichtert häufig lokale Zahlungen, Überweisungen, Lastschriften und die Verwaltung laufender Kosten.
Für einen kurzen klassischen Pauschalurlaub ist ein eigenes türkisches Bankkonto dagegen in der Regel nicht notwendig.
Worauf sollte vor der Kontoeröffnung geachtet werden?
Entscheidend sind nicht nur Kontoführungsgebühren. Wichtig sind auch Fremdwährungskonditionen, Überweisungsgebühren, Kartenbedingungen, Geldautomatenversorgung, Mobile Banking und die Möglichkeiten zur Kontoverwaltung aus dem Ausland.
Bei größeren Geldbeträgen sollten außerdem Einlagensicherung, steuerliche Meldepflichten und die Frage berücksichtigt werden, in welcher Währung das Geld gehalten werden soll.
Gerade bei Türkischer Lira sollte der hohe nominale Zins niemals isoliert betrachtet werden. Wechselkursentwicklung und Inflation können das tatsächliche Ergebnis erheblich beeinflussen.
Häufige Fragen zur DenizBank
Kann ein Deutscher ein Konto bei DenizBank Türkei eröffnen?
Grundsätzlich ist eine Kontoeröffnung für ausländische Staatsangehörige möglich. Die endgültige Entscheidung und die erforderlichen Unterlagen hängen jedoch vom individuellen Kundenprofil und den aktuellen Vorgaben der Bank ab.
Ist ein türkischer Aufenthaltstitel zwingend erforderlich?
Nicht für jede denkbare Konstellation lässt sich ein Aufenthaltstitel als allgemeine zwingende Voraussetzung festlegen. Ohne türkischen Wohnsitz oder Aufenthaltstitel können jedoch zusätzliche Prüfungen oder Unterlagen erforderlich sein.
Muss bei DenizBank eine Lohnabrechnung vorgelegt werden?
Eine Lohnabrechnung ist nicht als allgemeine Voraussetzung für jedes normale Konto dokumentiert. Für bestimmte Produkte, insbesondere Kreditprodukte, können Einkommens- oder Bonitätsnachweise erforderlich sein.
Gibt es eine allgemeine Mindesteinzahlung für ein normales Konto?
Eine pauschale Mindesteinzahlung sollte nicht als generelle Voraussetzung dargestellt werden. Bestimmte Spar-, Anlage- oder Sonderprodukte können jedoch Mindestbeträge haben.
Kann bei DenizBank ein Euro-Konto geführt werden?
DenizBank bietet Fremdwährungskonten und verschiedene Dienstleistungen für internationale beziehungsweise in Fremdwährungen abgewickelte Bankgeschäfte an.
Wie lautet der SWIFT-Code der DenizBank Türkei?
Der SWIFT-/BIC-Code der DenizBank A.Ş. lautet DENITRIS.
Gehört DenizBank zur Sberbank?
Nein. Die Zugehörigkeit zur Sberbank endete 2019. DenizBank gehört seitdem zur Emirates NBD Gruppe.
Gibt es DenizBank auch in Deutschland?
Ja. Die DenizBank AG ist eine österreichische Bank und verfügt auch über Niederlassungen in Deutschland. Sie ist Teil der DenizBank Financial Services Group.
Ist ein DenizBank-Konto in Deutschland dasselbe wie ein DenizBank-Konto in der Türkei?
Nein. DenizBank AG in Europa und DenizBank A.Ş. in der Türkei sind unterschiedliche Bankgesellschaften. Konten, IBANs, Bankkennungen und regulatorische Rahmenbedingungen unterscheiden sich entsprechend.
Kann Geld direkt von Deutschland zur DenizBank Türkei überwiesen werden?
Ja. Internationale Überweisungen sind möglich. Die DenizBank AG bietet darüber hinaus ausdrücklich Türkei-Überweisungen an und hat besondere Prozesse für Zahlungen an DenizBank A.Ş.
Fazit: DenizBank für Menschen mit Türkei-Bezug
DenizBank ist eine der großen privaten Banken der Türkei und bietet mit ihrem Filialnetz, MobilDeniz, Fremdwährungskonten und internationalen Zahlungsdiensten eine interessante Kombination für Menschen, die regelmäßig zwischen Europa und der Türkei unterwegs sind.
Ein besonderer Vorteil ist die Präsenz der DenizBank-Gruppe in Deutschland und Österreich. Für Personen mit regelmäßigen Geldtransfers zwischen Deutschland und der Türkei kann das praktisch sein.
Für viele Nutzer dürfte eine Kombination aus TL-Konto, Euro-Konto, Debitkarte und Mobile Banking sinnvoll sein.
Bei der Kontoeröffnung gelten jedoch keine völlig einheitlichen Voraussetzungen für jeden ausländischen Kunden. Aufenthaltsstatus, steuerliche Ansässigkeit, gewünschtes Produkt und interne Bankprüfungen können die erforderlichen Unterlagen beeinflussen.
Deshalb sollten aktuelle Anforderungen, Gebühren und Produktbedingungen unmittelbar vor der Kontoeröffnung beziehungsweise einer größeren Transaktion noch einmal bei DenizBank geprüft werden.
Finanzieller Hinweis
Die Inhalte dieses Beitrags dienen ausschließlich der allgemeinen Information. Sie stellen keine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar. Bankgebühren, Wechselkurse, Zinssätze, Einlagensicherungsgrenzen, Kontoanforderungen und regulatorische Vorgaben können sich kurzfristig ändern oder vom individuellen Kundenprofil abhängen. Vor finanziellen Entscheidungen sollten die aktuellen Bedingungen direkt bei der jeweiligen Bank beziehungsweise bei zuständigen offiziellen Stellen geprüft werden.
* Affiliate-Link/Werbelink: Kaufst oder buchst du über diesen Link, erhalte ich eine kleine Provision. Für dich ändert sich der Preis nicht. Als Amazon-Partner verdiene ich an qualifizierten Verkäufen.